Bagaimana Aspek Perpajakan atas Penghasilan Nelayan?
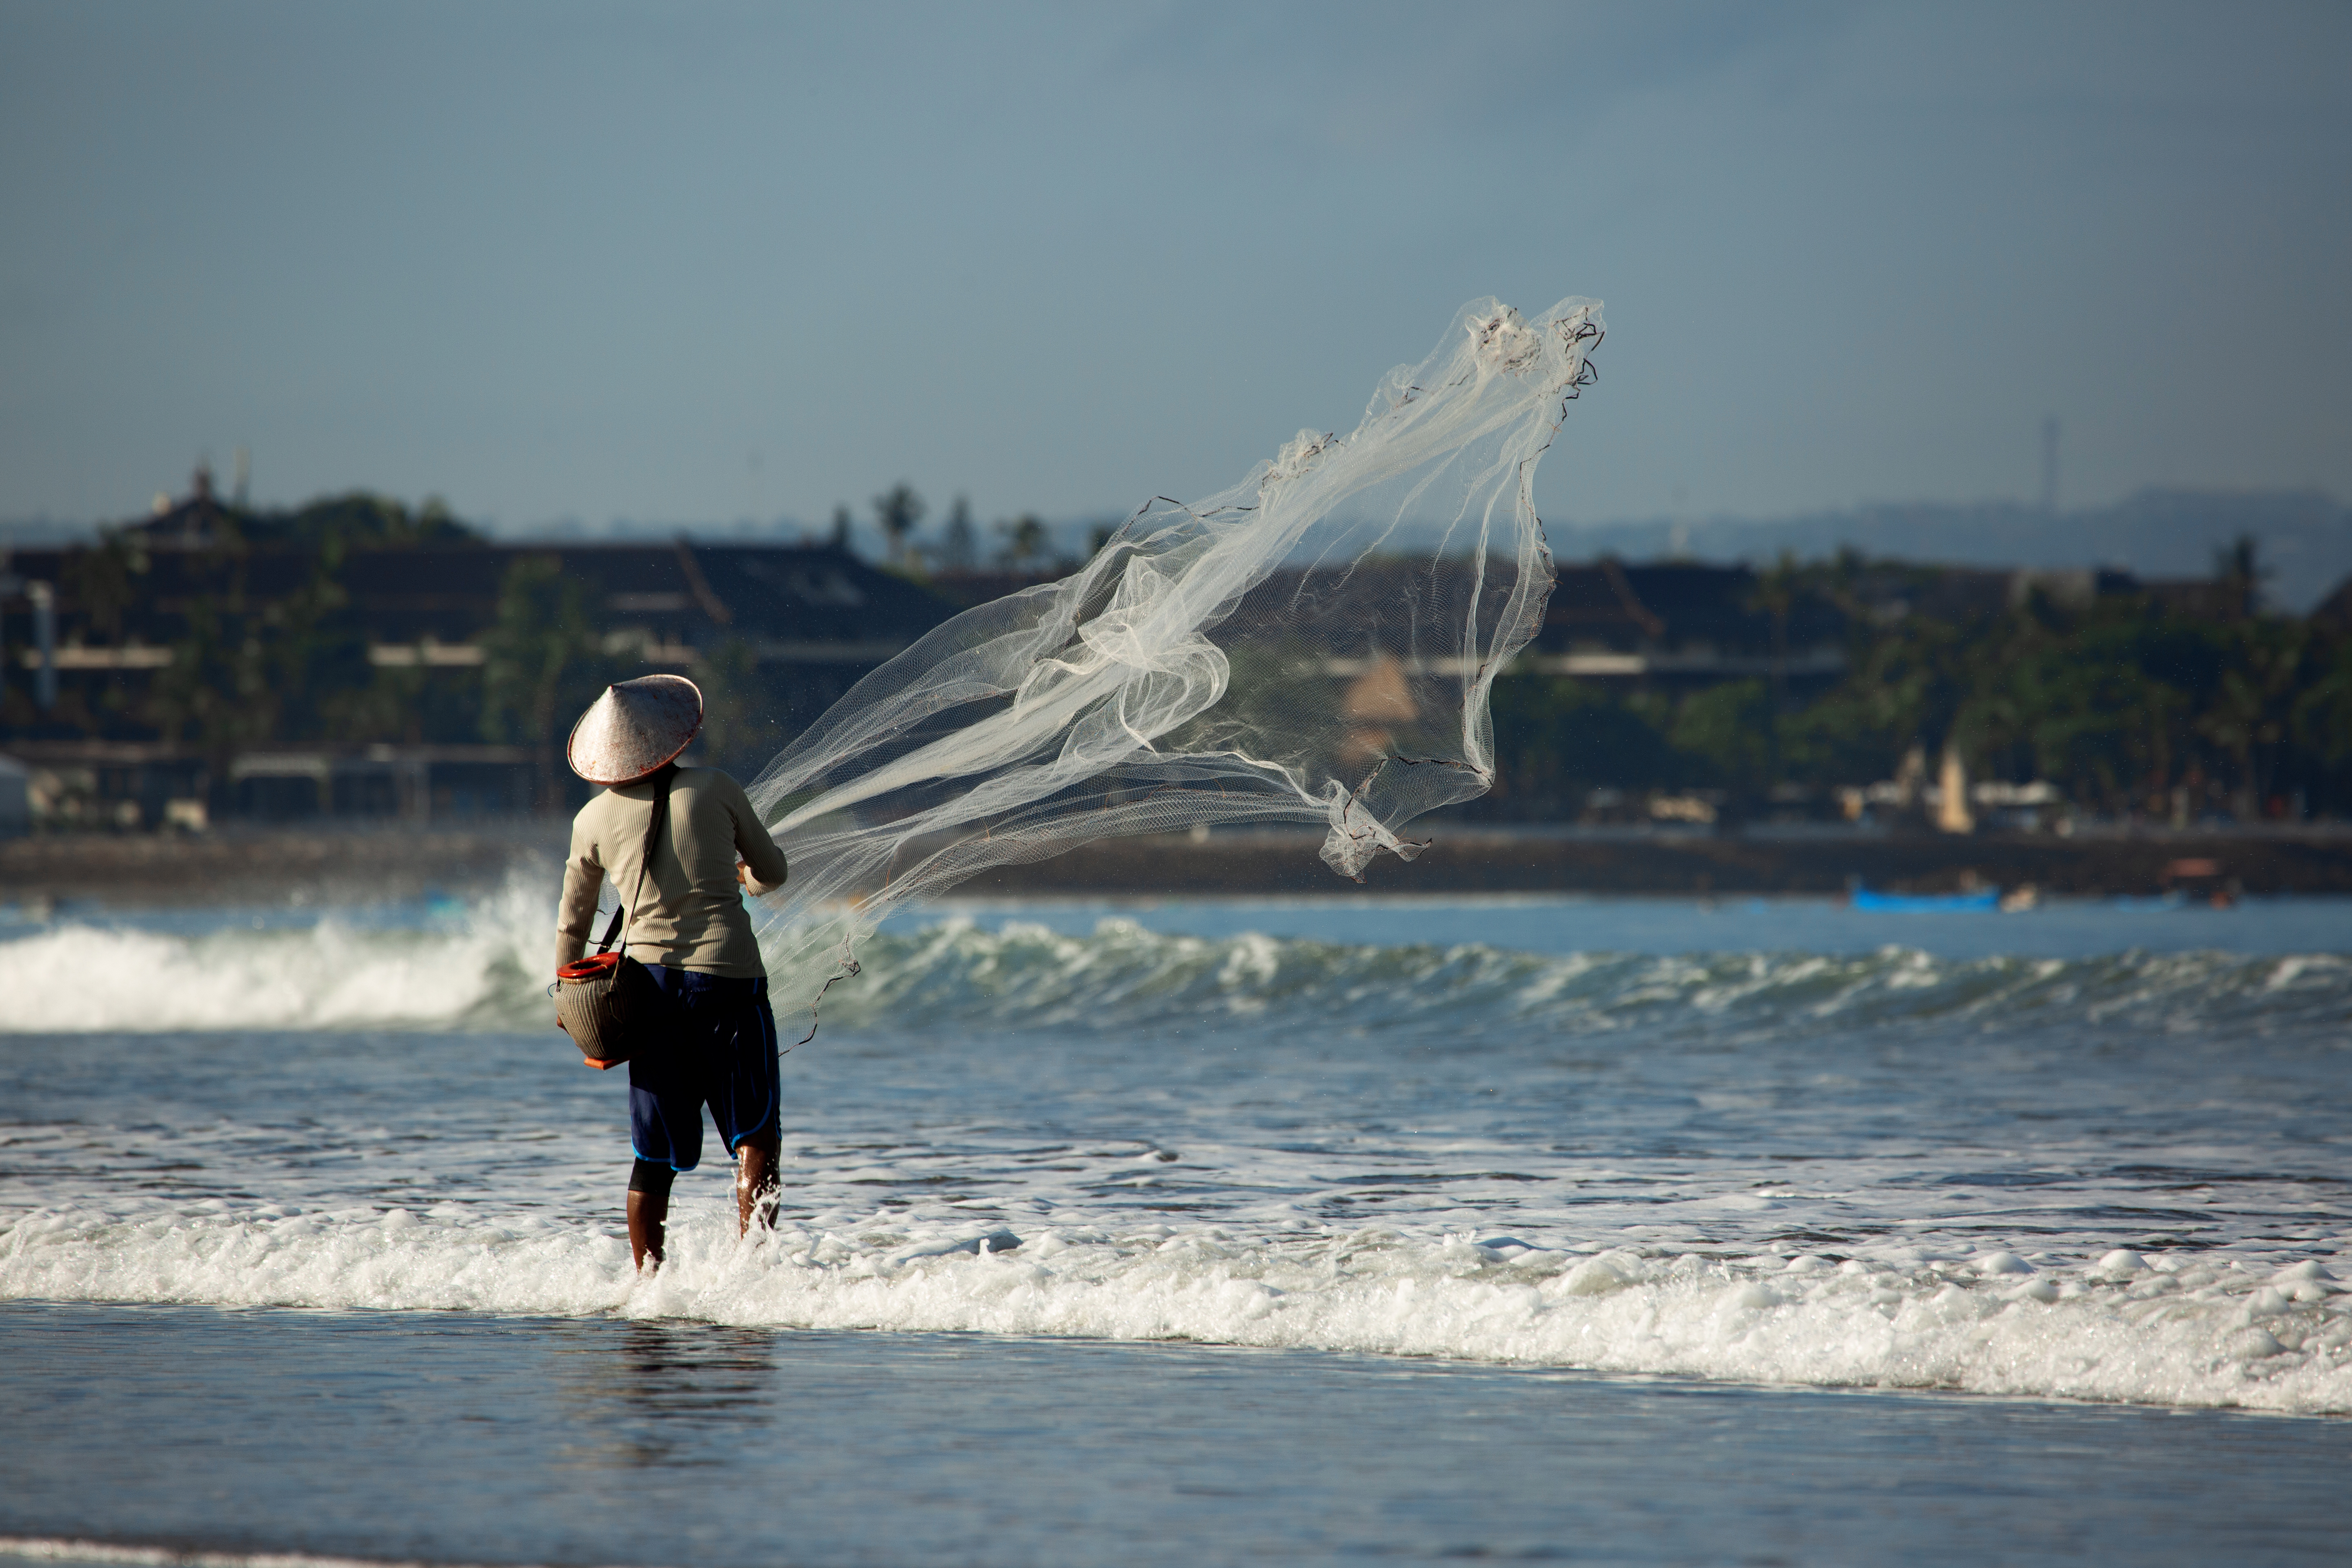
Sumber: Magnific
Nelayan dapat memperoleh penghasilan dari usaha sendiri, seperti penjualan hasil tangkapan, maupun dari pekerjaan sebagai pegawai pada perusahaan. Perbedaan sumber penghasilan tersebut menentukan perlakuan perpajakan yang berlaku.
Berikut merupakan aspek perpajakan atas penghasilan nelayan:
- Penghasilan dari Usaha Sendiri
Nelayan yang menjalankan usaha sendiri, termasuk usaha penangkapan dan penjualan ikan atau biota air hasil tangkapan, pada prinsipnya memiliki kewajiban pajak atas penghasilan yang diperoleh dari kegiatan usahanya.
- Peredaran bruto tidak melebihi Rp4,8 miliar
Nelayan orang pribadi yang memenuhi kriteria sebagai Wajib Pajak dengan peredaran bruto tertentu dapat menggunakan skema PPh Final berdasarkan ketentuan yang berlaku. Bagi Wajib Pajak orang pribadi, bagian peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dikenai PPh. Atas bagian peredaran bruto yang melebihi Rp500 juta sampai dengan batas peredaran bruto tertentu, dikenakan PPh Final dengan tarif 0,5%. Fasilitas PPh Final tersebut dapat dimanfaatkan oleh Wajib Pajak orang pribadi dalam jangka waktu paling lama 7 (tujuh) tahun pajak, sepanjang memenuhi persyaratan yang ditentukan.
- Peredaran bruto melebihi Rp4,8 miliar
Apabila peredaran bruto usaha nelayan melebihi Rp4,8 miliar dalam satu tahun pajak, Wajib Pajak tidak dapat menggunakan skema PPh Final untuk Wajib Pajak dengan peredaran bruto tertentu. Dalam kondisi tersebut, penghasilan usaha pada prinsipnya dihitung berdasarkan penghasilan neto dan dikenakan PPh dengan tarif umum sesuai Pasal 17 UU PPh. Wajib Pajak juga perlu menyelenggarakan pembukuan sesuai ketentuan perpajakan. Selain itu, apabila peredaran bruto telah melebihi batasan pengusaha kecil yang ditentukan dalam ketentuan PPN, Wajib Pajak wajib dikukuhkan sebagai Pengusaha Kena Pajak (PKP) dan melaksanakan kewajiban PPN sesuai ketentuan yang berlaku.
- Penghasilan dari Pekerjaan pada Perusahaan
Nelayan yang bekerja pada perusahaan berdasarkan hubungan kerja dapat menerima penghasilan berupa gaji, upah, tunjangan, honorarium, komisi, bonus, dan imbalan lainnya. Atas penghasilan tersebut, perusahaan sebagai pemberi kerja melakukan pemotongan PPh Pasal 21 sesuai ketentuan yang berlaku.
Untuk penghasilan pegawai tetap, penghitungan PPh Pasal 21 selama masa pajak Januari sampai dengan November menggunakan Tarif Efektif Rata-Rata (TER). Selanjutnya, pada Masa Pajak Desember dilakukan penghitungan kembali untuk menentukan PPh Pasal 21 terutang selama satu tahun pajak berdasarkan tarif progresif Pasal 17 UU PPh.
Kewajiban Perpajakan Nelayan
Selain memperhatikan pengenaan pajak atas penghasilannya, nelayan juga perlu memenuhi kewajiban perpajakan, antara lain:
- mendaftarkan diri dan memperoleh identitas perpajakan sesuai dengan ketentuan;
- menghitung, membayar, dan/atau melunasi pajak yang menjadi kewajibannya; dan
- melaporkan SPT Tahunan sesuai dengan ketentuan perpajakan.
Dengan demikian, perlakuan perpajakan bagi nelayan bergantung pada sumber penghasilan dan bentuk kegiatan yang dilakukan. Nelayan yang menjalankan usaha sendiri memiliki perlakuan pajak yang berbeda dengan nelayan yang memperoleh penghasilan sebagai pegawai perusahaan.
